02 ноября 2026 / Мнение
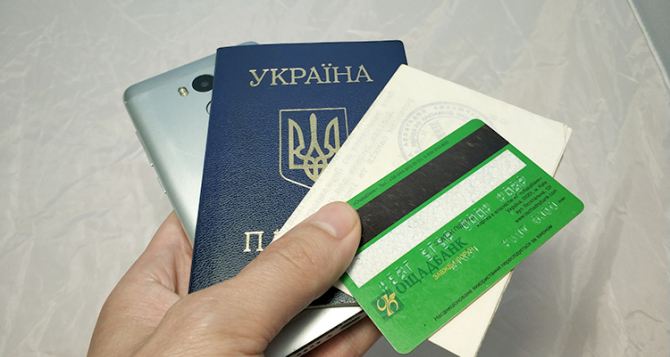
Крупная сумма на дебетовой карте: почему эксперты CXID.info советуют перераспределить сбережения
Хранение всех свободных средств на обычной дебетовой карте — это тихая финансовая угроза, о которой многие забывают в погоне за удобством. По данным профильных исследований, такая привычка подвергает сбережения двойному риску: от мгновенного хищения мошенниками до банального обесценивания из-за инфляции.
Как отмечает Кирилл Лавринович, эксперт по финансовой безопасности CXID.info, работающий в одном из крупнейших банков Украины, оптимальный лимит на карте должен покрывать расходы лишь на 5-7 дней комфортной жизни. Все, что свыше, требует принципиально иного подхода. Аналитика ГО «Фінансовий клуб» подтверждает, что невостребованные остатки на транзакционных счетах не приносят дохода и остаются максимально уязвимыми.
Главная опасность кроется не только в макроэкономике, но и в человеческой психологии. Когда крупная сумма всегда под рукой, контроль над бюджетом незаметно размывается. Спонтанные покупки случаются гораздо чаще, а финансовая дисциплина дает сбой. Но еще страшнее — цифровые угрозы.
Кирилл Лавринович подчеркивает:
«Злоумышленники не оценивают ваш бюджет, они видят лишь доступный лимит. Чем он выше, тем катастрофичнее последствия при компрометации данных. Средства с дебетовой карты выводятся за считанные минуты, и процедура возврата далеко не всегда гарантирует успех».
Кроме того, обычные карточные счета в украинских и европейских банках редко предлагают ощутимый процент на остаток, что делает хранение там крупных сумм экономически нецелесообразным. Рекомендации Национального банка Украины прямо указывают на важность диверсификации личных финансов для защиты от инфляционных потерь.
Выход из этой ситуации лежит в плоскости грамотного разделения капитала. Эксперты CXID.info советуют четко сегментировать деньги по их назначению. Базовая сумма для ежедневных трат остается на карте. Долгосрочные цели и основной капитал должны работать на депозитах или накопительных счетах, где они хотя бы частично компенсируют инфляцию. Небольшой резерв наличными всегда пригодится при технических сбоях в работе платежных систем. Такой подход превращает ваши сбережения из легкой добычи в защищенный актив. Финансовая безопасность начинается не со сложных схем, а с простого правила: на карте должны быть только те деньги, которые вы готовы потратить прямо сейчас.
Национальный банк Украины (НБУ)
Материал носит информационный характер и не является индивидуальной инвестиционной рекомендацией. Перед принятием финансовых решений проконсультируйтесь с квалифицированным специалистом.
##СхідОбъясняет #Банковские карты #Денежные переводы
Новости
Это была проверка, но не на смелость.
Забудьте о трескучих морозах. Главная угроза грядущих месяцев — в другом.
Нажал «Вставьте карту» — перевёл деньги аферистам.
Зачем кипятить туалетную бумагу и что из неё можно сделать.
Он творит чудеса — меняет всё вокруг за 10 минут!.
WhatsApp и Telegram ужесточают правила: кто рискует потерять связь.
Денежные переводы от родственников: когда украинцам необходимо платить налоги — разъяснение ГНСУ.
Неожиданный взгляд на перемены, которые произошли с людьми после СССР.
Вселенная уже в ноябре положит деньги на счёт.
Велесова ночь — славянский аналог Хэллоуина — по традиции считается временем, когда старый цикл завершается, а новый...